2017年中国汽车零部件行业发展现状及发展趋势分析
汽车零部件作为汽车工业的基础,是支撑汽车产业持续健康发展的核心要素。2017年,在汽车整车市场增速放缓的背景下,中国汽车零部件行业依然保持了稳健的发展态势,产业结构不断优化,技术创新能力稳步提升,同时面临着一系列新的挑战与机遇。
一、2017年行业发展现状
1. 市场规模与效益
2017年,中国汽车产销分别完成2901.5万辆和2887.9万辆,连续九年蝉联全球第一。庞大的整车市场为零部件行业提供了广阔的空间。据统计,2017年中国汽车零部件行业规模以上企业主营业务收入约为3.9万亿元,同比增长约10.5%,增速较上年有所回升。利润总额超过3000亿元,行业整体盈利水平保持稳定。
2. 企业结构与竞争格局
行业企业数量众多,但集中度逐步提高。外资及合资零部件企业依然在高端市场占据主导地位,尤其在发动机管理系统、自动变速器、底盘电子等领域优势明显。与此一批本土企业通过内生增长和海外并购迅速崛起,如均胜电子、华域汽车、福耀玻璃等,在部分细分领域已具备国际竞争力。2017年,本土企业在车身附件、内外饰、电池电机等领域市场份额进一步提升。
3. 进出口情况
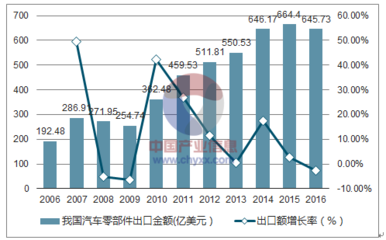
2017年,汽车零部件出口金额约为680亿美元,同比增长约7%,进口金额约为420亿美元,同比增长约10%,贸易顺差持续。出口产品以轮毂、轮胎、蓄电池、电机等中低端产品为主,进口则集中于高附加值的关键零部件,如自动变速器、发动机零件、传感器等,说明国内高端零部件仍存在供给缺口。
4. 技术创新与研发投入
行业研发投入强度逐年增加,2017年规模以上企业研发经费支出占主营业务收入比重约为1.8%,较2010年提高约0.6个百分点。尤其在新能源汽车零部件领域,动力电池、驱动电机、电控系统等核心技术取得突破,宁德时代、比亚迪等企业进入全球动力电池第一梯队。智能网联汽车零部件如摄像头、雷达、域控制器等也成为研发热点。
5. 产业集群与区域分布
形成了长三角、珠三角、京津冀、华中、成渝等六大零部件产业集群。其中,长三角地区产值占比超过40%,浙江、江苏、上海集聚了大量外资和本土龙头企业。产业集群化有助于降低物流成本、促进协同创新。
二、存在的主要问题
1. 核心技术缺失
在自动变速器、缸内直喷、涡轮增压、先进传感器、芯片等领域,外资依存度仍超过70%,部分关键零部件受制于人。
2. 产业结构不合理
低端产能过剩,高端产能不足。企业规模普遍偏小,年销售收入超过100亿元的本土零部件企业不足20家,难以形成规模效应。
3. 整零关系失衡
整车企业压价、延长账期现象仍较普遍,零部件企业利润空间受挤压,难以积累足够资金投入研发。
4. 新能源、智能网联带来新挑战
传统零部件企业面临技术路线切换风险,而新兴领域标准体系尚不完善,存在盲目投资和低水平重复建设问题。
三、发展趋势展望
1. 电动化驱动产业链重构
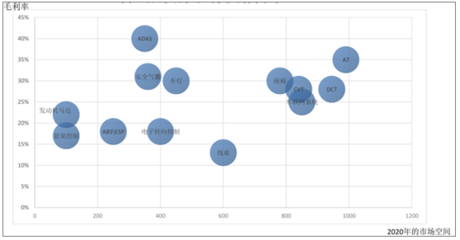
随着双积分政策实施和新能源汽车渗透率提升,动力电池、电驱动系统、热管理等零部件需求高速增长。预计到2020年,新能源汽车零部件市场规模将突破1万亿元。传统发动机、变速器零部件将逐步萎缩,企业需加快转型。
2. 智能化、网联化催生新赛道
ADAS、激光雷达、高精地图、V2X、智能座舱等零部件迎来爆发期。零部件企业需与科技公司跨界合作,提升软硬件集成能力。
3. 轻量化与节能技术持续深化
铝合金、镁合金、碳纤维复合材料在车身和底盘中的应用扩大,高强钢、塑料件等也有增长空间。48V微混、启停系统等节能零部件普及率提高。
4. 全球化布局与并购整合
本土企业将通过海外建厂、并购获取技术、品牌和渠道,深度融入全球供应链。外资企业也将加大在华本土化研发和生产。
5. 产业集中度加速提升
政策引导和市场淘汰将推动落后产能退出,龙头企业市场份额扩大。预计到2025年,前20家零部件企业产值占比将超过50%。
6. 后市场与再制造兴起
随着汽车保有量超过2亿辆,售后零部件市场空间巨大。再制造零部件受政策支持,有望成为新增长点。
四、结论
2017年是中国汽车零部件行业由大变强的关键转折年,行业整体呈现稳中向好态势,但仍面临核心技术空心化、结构性产能过剩等问题。电动化、智能化、轻量化、全球化将成为主导趋势,零部件企业必须加大研发投入,深化整零合作,积极布局新兴领域,才能在全球竞争中实现可持续发展。
如若转载,请注明出处:http://www.banma51.com/product/56.html
更新时间:2026-10-09 04:32:41